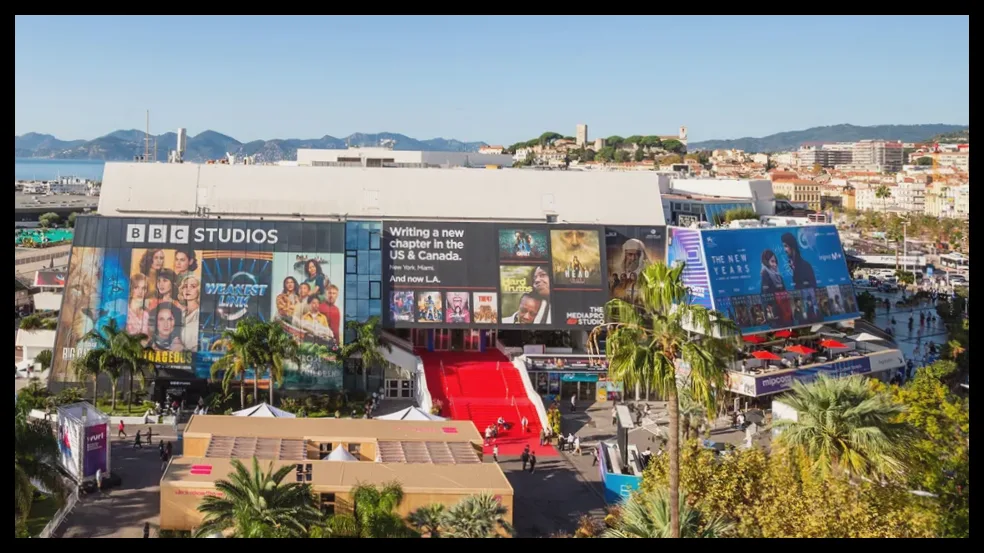
یکی از بزرگترین مشکلات تولیدکنندگان محتوای کودکان در حال حاضر، تأمین مالی سریالهایشان است. بسیاری از این تولیدکنندگان این روزها در کنفرانس سالانه Mipcom در کن، شهری در ریویرا فرانسه که میزبان جشنواره فیلم کن است، حضور دارند. این رویداد از شنبه با بخش MipJunior، پیشرویداد مخصوص کودکان و خانواده، آغاز شده است.
در آغاز MipJunior، مدیر ارشد تحقیقات Ampere Analysis، سیرین آمور، تصویری کوتاه اما دقیق از بازار محتوای کودکان در سال ۲۰۲۶ ارائه داد و کاهش شدید سفارشات پلتفرمهای استریمینگ طی چهار سال اخیر را تشریح کرد.
کاهش چشمگیر سفارشات استریمینگ
در دهه گذشته، سرویسهای استریمینگ به عنوان امید بزرگ صنعت سرگرمی کودکان و خانواده معرفی شدند. استدلال این بود که والدین تمایل ندارند سرویسهایی که برنامههای محبوب کودکانشان را ارائه میدهند، لغو کنند و کودکان نیز علاقه زیادی به تماشای مکرر دارند.
اما پس از گذشت یک دهه، سفارشات برنامههای جدید توسط سرویسهای استریمینگ به شدت کاهش یافته است. سفارشات تلویزیون کودکان در سرویسهای اشتراکی از ۱۹۶ سفارش در ۱۲ ماه منتهی به نیمه اول ۲۰۲۲ به ۸۸ سفارش در ۱۲ ماه منتهی به نیمه اول ۲۰۲۶ رسیده است. هرچند این رقم نسبت به ۷۲ سفارش در سال ۲۰۲۵، ۲۲ درصد افزایش نشان میدهد، اما از پایهای بسیار پایینتر است.
رقابت گستردهتر در بازار
یکی از دلایل این کاهش، افزایش تعداد پلتفرمهای ارائهدهنده محتوای کودکان است. سرویسهای اشتراکی سالانه حدود ۲۴۰ هزار ساعت محتوا پخش میکنند که نتفلیکس به تنهایی ۴ هزار ساعت آن را ارائه میدهد. در مقابل، سرویسهای رایگان با تبلیغات (AVOD) سالانه ۱۴۰ هزار ساعت محتوا دارند که فقط توبی ۲۴ هزار ساعت آن را ارائه میکند. همچنین یوتیوب بیش از ۲۵۰ کانال کودک با بیش از ۱۰ میلیون مشترک دارد و مجموع محتوای آن شامل ویدئوها، شورتها و پخش زنده به ۳۰۰ هزار ساعت میرسد که ۸۰ درصد آن مختص کودکان پیشدبستانی است.
تمرکز مخاطبان استریمینگ بر آثار قدیمی
مطالعات نشان میدهد که بیشتر تماشای محتوا در سرویسهای استریمینگ مربوط به آثار قدیمی است که ۹۰ درصد بازدیدها و ۷۵ درصد عناوین را تشکیل میدهد. آثار کلاسیکی مانند «پیشتازان فضا»، «دارک»، «آرچر» و «پرایمال» بیش از تولیدات جدید مانند «بازی مرکب» مورد توجه هستند. به همین دلیل، سهم محتوای جدید (منتشر شده در پنج سال گذشته) در آمازون پرایم ویدئو از ۲۲ درصد در ژوئیه ۲۰۲۲ به ۱۱ درصد در ژوئیه ۲۰۲۴ کاهش یافته است. دیزنی نیز در همین بازه زمانی از ۲۳ درصد به ۱۳ درصد رسیده است. نتفلیکس تلاش بیشتری برای سفارش تولیدات جدید داشته اما سهم محتوای جدید آن نیز از ۴۸ درصد به ۳۶ درصد کاهش یافته است.
نسل آلفا علاقهمند به بازیهای ویدیویی است
یکی دیگر از چالشها این است که نسل آلفا (کسانی که در دهه ۲۰۱۰ و اوایل ۲۰۲۰ متولد شدهاند) علاقه کمتری به سرویسهای استریمینگ یا حتی یوتیوب دارند. تحقیقات نشان میدهد که برای نسل زد، در چهار مورد از شش حالت نیاز به رسانه (مانند وقتی که حوصلهشان سر رفته یا میخواهند غرق در محتوا شوند)، سرویسهای استریمینگ انتخاب اول هستند. اما برای نسل آلفا، بازیهای ویدیویی یا اپلیکیشنهای بازی در سه حالت از این شش حالت انتخاب اول هستند.
نقش رسانههای عمومی و چشمانداز آینده
مدیران بخش انیمیشن نتفلیکس علاقهمند و آگاه به کارشان هستند اما هرگز خود را ناجی صنعت سرگرمی کودکان ندانستهاند و نباید هم باشند، زیرا آنها کسبوکار خصوصی هستند. این نقش بیشتر بر عهده رسانههای عمومی است که وظیفه دارند محتوای آموزشی و سرگرمکننده برای کودکان تولید کنند.
در حال حاضر، رسانههای عمومی مانند بیبیسی و ARD آلمان بزرگترین سفارشدهندگان محتوای کودکان با ۳۷۱ سفارش در ۱۲ ماه منتهی به نیمه اول ۲۰۲۶ هستند. اما درآمد این رسانهها در حدود ۵۳ میلیارد دلار در سال ۲۰۲۶ پیشبینی شده که در مقایسه با ۱۷۴ میلیارد دلار درآمد سرویسهای اشتراکی OTT و ۲۹۲ میلیارد دلار درآمد تبلیغات آنلاین بسیار کمتر است. با توجه به تورم ۳.۸ درصدی اتحادیه اروپا، درآمد رسانههای عمومی در حال کاهش است و آنها هدف آسانی برای کاهش بودجههای آینده خواهند بود.
بنابراین، با وجود شروع امیدوارکننده MipJunior در پاییز، چشمانداز صنعت محتوای کودکان همچنان مبهم و چالشبرانگیز باقی مانده است.